
Почему классическая пропорция 50/30/20 перестала быть просто математикой
Метод распределения бюджета, придуманный сенатором Элизабет Уоррен, часто воспринимают как примитивную арифметику. Однако в реальности это гибкая система координат для принятия финансовых решений. Когда вы понимаете, что половина дохода уходит на базовые потребности, вы перестаете винить себя за скромные накопления и начинаете управлять денежными потоками осознанно.
Суть правила в том, чтобы разделить чистый доход после уплаты налогов на три неравные части. Это не догма, а отправная точка для аудита личных финансов. Важно не просто запомнить цифры, а научиться подстраивать их под реальную жизнь, сохраняя баланс между комфортом сегодня и безопасностью завтра.
Расшифровка трех конвертов: куда именно уходят деньги
Первая категория, на которую выделяется половина заработка, включает неизбежные траты. Сюда попадают аренда жилья или ипотека, коммунальные платежи, продукты, транспорт и страхование. Если эта зона превышает 50%, необходимо искать способы оптимизации, иначе на другие цели просто не останется ресурсов.
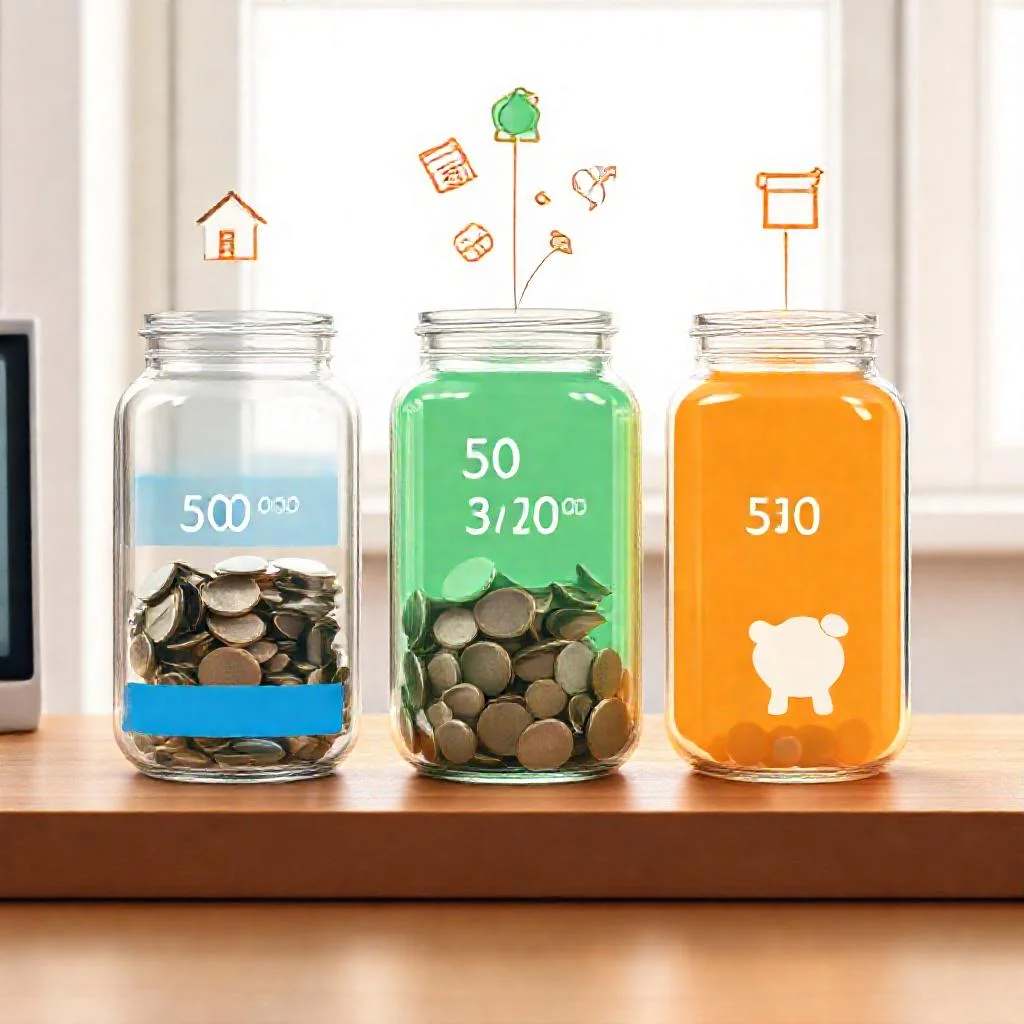
Вторая часть — это личные желания и качество жизни. Рестораны, подписки, обновление гардероба, хобби и путешествия — все это делает жизнь яркой. Третья категория формирует вашу финансовую подушку: инвестиции, досрочное погашение долгов и сбережения на крупные цели.
- 50% — жизненная необходимость: жилье, еда, медицина, транспорт.
- 30% — личные желания: развлечения, шопинг, впечатления.
- 20% — финансовые цели: депозиты, акции, резервный фонд.
Как адаптировать формулу под нестабильный доход и мегаполисы
Жителям крупных городов с высокими ценами на аренду стандартные 50% могут показаться насмешкой. В таком случае стоит временно сместить акцент в сторону обязательных трат, например, до 60%, урезав желания до 20% и оставив 20% на сбережения. Главное — не отказываться от накоплений полностью, даже если сумма кажется смешной.
Для фрилансеров и людей с плавающим заработком правило работает иначе: проценты считаются от среднего дохода за последние три-шесть месяцев. В «тощие» месяцы лучше тратить меньше, а в «жирные» — откладывать больше, создавая буфер на будущее.
«Деньги — как вода: если их не направлять в нужное русло, они размоют ваш бюджет и утекут в песок ежедневных соблазнов».
Пошаговый алгоритм внедрения системы без стресса
Начните с честной фиксации расходов в течение месяца, чтобы понять реальную картину. Часто оказывается, что категория «желания» незаметно съедает львиную долю бюджета, а необходимые траты занижены из-за редких, но крупных платежей, вроде страховки или налогов.
Затем откройте отдельные счета или виртуальные кошельки для каждой группы. Автоматизируйте процесс: пусть в день зарплаты деньги сразу распределяются по конвертам. Это снижает риск импульсивных покупок и помогает дисциплинировать финансовое поведение.
Что делать, если пропорции нарушены: тактика «светофора»
Если вы тратите на необходимое 70%, а на сбережения не остается ничего, включите режим жесткой экономии. Пересмотрите тарифы связи, откажитесь от доставки еды, найдите подработку. Как только доля обязательных расходов снизится до приемлемого уровня, сразу же направьте разницу в резервный фонд.
Помните, что 20% на инвестиции — это не просто «отложить под матрас». Это работа капитала в финансовых инструментах, которые защищают деньги от инфляции. Даже небольшие, но регулярные вложения в индексные фонды или облигации способны создать значительный капитал за десятилетие.
- Проведите ревизию подписок и отмените неиспользуемые сервисы.
- Используйте кэшбэк и бонусные программы для возврата части денег.
- Увеличивайте доход, а не только сокращайте расходы.
- Автоматизируйте перевод 20% в день поступления зарплаты.
Психология денег: как удержаться от соблазна потратить все
Мозг воспринимает накопления как потерю доступных ресурсов, поэтому так сложно следовать даже разумной формуле. Чтобы обмануть систему вознаграждения, сделайте переводы в фонд накоплений автоматическими и привязанными к конкретной цели. Когда вы видите, что деньги идут на «дом у моря» или «образование ребенка», удержаться от трат проще.
Кроме того, выделяйте на «желания» ровно 30% и тратьте их без чувства вины. Это важный психологический якорь: вы знаете, что удовлетворили потребности, обеспечили будущее и теперь можете наслаждаться настоящим без угрызений совести. Такой подход делает финансовую дисциплину устойчивой в долгосрочной перспективе.
Как применять правило 50/30/20: структура распределения чистого дохода
| Категория | Доля дохода | Что входит | Что делать при нарушении пропорции |
|---|---|---|---|
| Жизненная необходимость | 50% | Жилье, еда, медицина, транспорт, аренда жилья или ипотека, коммунальные платежи, продукты, страхование | Если зона превышает 50%, искать способы оптимизации, иначе на другие цели не останется ресурсов |
| Личные желания | 30% | Развлечения, шопинг, впечатления, рестораны, подписки, обновление гардероба, хобби, путешествия | Выделять на «желания» ровно 30% и тратить их без чувства вины |
| Финансовые цели | 20% | Депозиты, акции, резервный фонд, инвестиции, досрочное погашение долгов, сбережения на крупные цели | Автоматизировать перевод 20% в день поступления зарплаты; не отказываться от накоплений полностью |
Адаптация пропорций под разные ситуации
| Ситуация | Необходимость | Желания | Сбережения | Особенности применения |
|---|---|---|---|---|
| Классическая пропорция | 50% | 30% | 20% | Базовая формула распределения чистого дохода после уплаты налогов |
| Мегаполисы с высокими ценами на аренду | 60% | 20% | 20% | Временно сместить акцент в сторону обязательных трат, урезав желания до 20%, оставив 20% на сбережения |
| Нестабильный доход (фрилансеры, плавающий заработок) | — | — | — | Проценты считаются от среднего дохода за последние три-шесть месяцев; в «тощие» месяцы тратить меньше, в «жирные» — откладывать больше |
| Нарушены пропорции: на необходимое уходит 70% | 70% | — | 0% | Режим жесткой экономии: пересмотреть тарифы связи, отказаться от доставки еды, найти подработку; разницу направить в резервный фонд |
Пошаговый алгоритм внедрения системы
| Шаг | Действие |
|---|---|
| 1 | Начать с честной фиксации расходов в течение месяца, чтобы понять реальную картину |
| 2 | Открыть отдельные счета или виртуальные кошельки для каждой группы |
| 3 | Автоматизировать процесс: в день зарплаты деньги сразу распределяются по конвертам |
| 4 | Провести ревизию подписок и отменить неиспользуемые сервисы |
| 5 | Использовать кэшбэк и бонусные программы для возврата части денег |
| 6 | Увеличивать доход, а не только сокращать расходы |
| 7 | Автоматизировать перевод 20% в день поступления зарплаты |
Частые вопросы о применении правила 50/30/20
Можно ли отступать от пропорции 50/30/20, если в моем городе высокая аренда?
Да, правило 50/30/20 — это гибкая система координат, а не догма. Если обязательные траты превышают 50%, можно временно сместить акцент: например, увеличить долю необходимых расходов до 60%, сократив желания до 20% и сохранив 20% на сбережения. Главное — не отказываться от накоплений полностью.
Как применять правило 50/30/20 при нестабильном или плавающем доходе?
Для фрилансеров и людей с нерегулярным заработком проценты считаются от среднего дохода за последние три–шесть месяцев. В «тощие» месяцы рекомендуется тратить меньше, а в «жирные» — откладывать больше, создавая буфер на будущее.
Что делать, если обязательные расходы съедают 70% дохода и на сбережения ничего не остается?
Стоит включить режим жесткой экономии: пересмотреть тарифы связи, отказаться от доставки еды, найти подработку. Как только доля обязательных расходов снизится до приемлемого уровня, разницу нужно сразу направлять в резервный фонд.
Какие траты относятся к категории 30% «личные желания»?
Это рестораны, подписки, обновление гардероба, хобби, развлечения, шопинг и путешествия — все, что делает жизнь яркой и повышает качество жизни, но не является жизненно необходимым.
Как удержаться от соблазна потратить деньги, отложенные на финансовые цели?
Сделайте переводы в фонд накоплений автоматическими и привязанными к конкретной цели, например «дом у моря» или «образование ребенка». Выделяйте на желания ровно 30% и тратьте их без чувства вины — это помогает сохранять финансовую дисциплину в долгосрочной перспективе.