
Кредитная арифметика: почему сумма долга — это еще не всё
Когда банк озвучивает процентную ставку, заемщик слышит только верхушку айсберга. Реальная стоимость денег зависит от того, как распределяются выплаты между телом кредита и процентами на протяжении всего срока. Два человека с одинаковым займом могут переплатить разные суммы, и разница порой измеряется сотнями тысяч рублей.
Разобраться в этом без финансового образования вполне реально. Достаточно понять механику двух основных схем погашения и соотнести их со своими жизненными обстоятельствами. Именно этому мы сейчас и посвятим время.
Аннуитетный платеж: предсказуемость против переплаты
Это классический график, когда вы каждый месяц отдаете банку одну и ту же сумму. В начале срока основную часть взноса съедают проценты, и лишь малая доля уходит на уменьшение основного долга. Постепенно пропорция меняется, но платеж остается неизменным, как восход солнца.
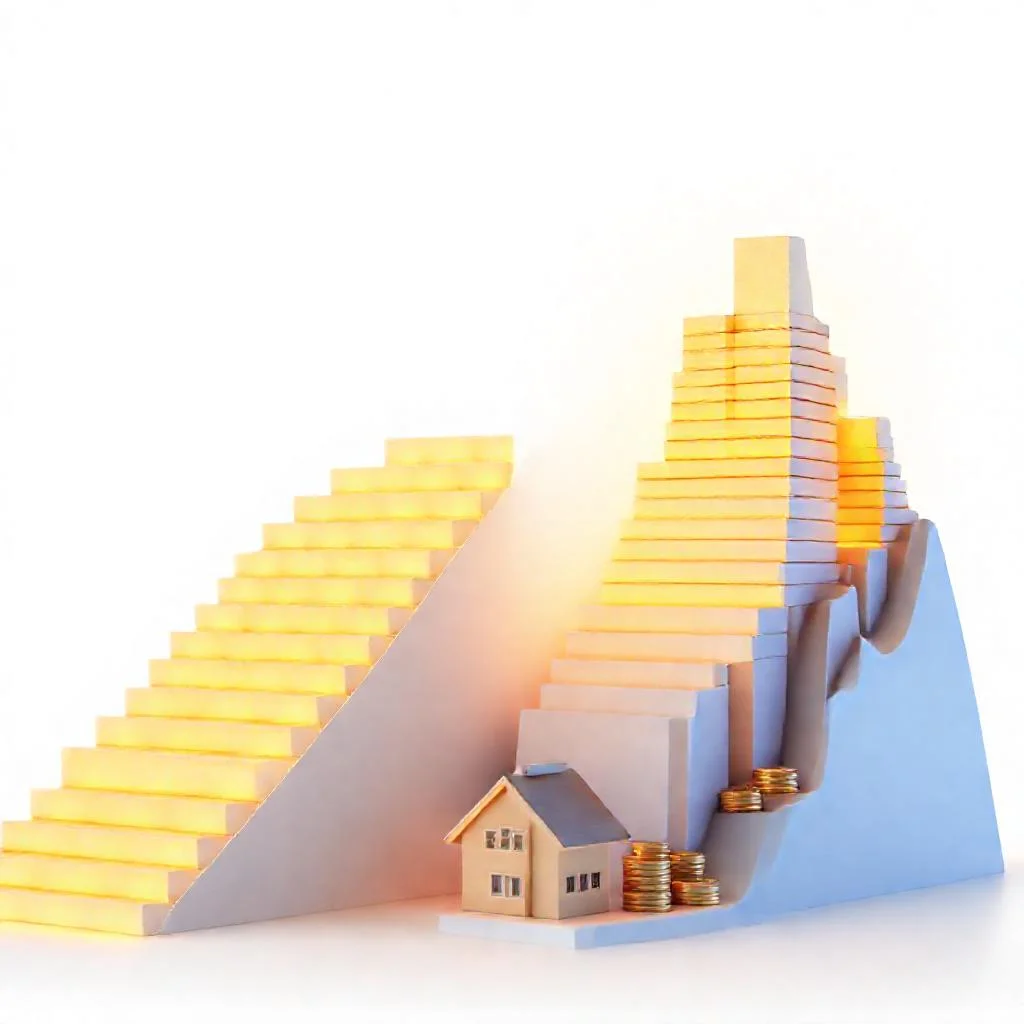
Такая схема — настоящая находка для тех, кто живет по принципу «знать заранее». Вы точно понимаете, какую сумму нужно закладывать в семейный бюджет, и не столкнетесь с неприятными сюрпризами. Однако за эту стабильность приходится платить повышенной переплатой, особенно на длинных дистанциях.
Дифференцированный график: платите меньше, но начинать сложнее
Здесь тело кредита гасится равными долями, а проценты начисляются на остаток. Итог: первый платеж получается самым крупным, а к концу срока он становится символическим. Общая переплата оказывается ниже, но психологически такой старт выдерживает не каждый заемщик.
Представьте, что вы взяли ипотеку на 20 лет. Первые годы придется выкраивать существенную сумму, зато потом финансовая нагрузка заметно ослабнет. Такой формат часто выбирают люди с высоким текущим доходом, планирующие его рост или досрочное погашение.
«Кредит — это не про то, сколько вы платите ежемесячно, а про то, сколько вы отдаете в итоге. Смотреть нужно на горизонт, а не под ноги».
Сравнение в цифрах и жизненных сценариях
Чтобы увидеть разницу наглядно, представьте заем в 3 миллиона рублей под 12% годовых на пять лет. Дифференцированная схема экономит около 5-7% от общей переплаты, но стартовый платеж будет почти вдвое выше аннуитетного. Для одних эта экономия станет решающей, для других — незаметной на фоне комфорта.
Вот ключевые факторы, которые стоит взвесить перед выбором:
- Уровень текущего дохода и стабильность финансового положения.
- Планируете ли вы досрочно закрыть кредит — в этом случае аннуитет проигрывает сильнее.
- Склонность к риску и готовность к переменам в бюджете.
- Наличие подушки безопасности на случай непредвиденных трат.
- Срок кредитования: чем он длиннее, тем заметнее разница в переплате.
Что в итоге: алгоритм принятия решения
Универсального ответа не существует, и маркетинговые обещания «самого выгодного кредита» стоит воспринимать с долей скепсиса. Если вам важна предсказуемость и вы не готовы к финансовому напряжению в первый год — берите аннуитет. Если готовы потерпеть ради меньшей итоговой суммы и планируете гасить долг быстрее — ваш выбор дифференцированный график.
И еще один момент: всегда запрашивайте у менеджера полный график платежей и суммарную переплату по обеим схемам. Цифры на бумаге отрезвляют лучше любых уговоров и помогают принять взвешенное решение без импульсивных реакций.
Сравнение аннуитетного и дифференцированного платежей
| Параметр | Аннуитетный платеж | Дифференцированный платеж |
|---|---|---|
| Схема погашения | Одинаковая сумма каждый месяц | Тело кредита гасится равными долями, проценты начисляются на остаток |
| Динамика платежа | Платеж остается неизменным весь срок | Первый платеж самый крупный, к концу срока становится символическим |
| Распределение выплат | В начале срока основную часть съедают проценты, малая доля идет на тело долга; постепенно пропорция меняется | Тело кредита уменьшается равномерно, проценты снижаются вместе с остатком |
| Общая переплата | Повышенная, особенно на длинных дистанциях | Ниже аннуитетной |
| Стартовый платеж (пример: 3 млн руб., 12% годовых, 5 лет) | Стандартный, ровный | Почти вдвое выше аннуитетного |
| Экономия на переплате (пример: 3 млн руб., 12% годовых, 5 лет) | — | Около 5–7% от общей переплаты |
| Предсказуемость бюджета | Высокая: сумма известна заранее | Низкая в начале: нагрузка существенно выше |
| Досрочное погашение | Проигрывает сильнее | Выгоднее |
| Кому подходит | Тем, кому важна предсказуемость и кто не готов к финансовому напряжению в первый год | Людям с высоким текущим доходом, планирующим его рост или досрочное погашение; готовым потерпеть ради меньшей итоговой суммы |
| Влияние срока кредита | Переплата растет, разница с дифференцированным заметнее | Чем длиннее срок, тем заметнее разница в переплате |
Аннуитетный или дифференцированный платеж: частые вопросы
Какой платеж по кредиту выгоднее — аннуитетный или дифференцированный?
С точки зрения итоговой переплаты выгоднее дифференцированный платеж: он экономит около 5–7% от общей переплаты, так как проценты начисляются на остаток долга. Однако аннуитетный платеж дает предсказуемость и ровную нагрузку на бюджет, что для многих важнее экономии.
Почему при аннуитетном платеже переплата выше?
В аннуитетной схеме в начале срока основную часть ежемесячного взноса составляют проценты, а доля, идущая на погашение основного долга, мала. Из-за этого тело кредита уменьшается медленно, и проценты начисляются дольше, что увеличивает суммарную переплату, особенно на длинных сроках.
Кому подходит дифференцированный график погашения?
Дифференцированный график подходит заемщикам с высоким текущим доходом, которые готовы к крупным платежам в первые годы. Часто его выбирают те, кто планирует досрочное погашение, рост доходов или хочет минимизировать итоговую переплату и готов потерпеть финансовое напряжение на старте.
Как досрочное погашение влияет на выбор схемы платежей?
При досрочном погашении аннуитет проигрывает сильнее: большая часть уже уплаченных денег ушла на проценты, а не в тело долга. Дифференцированный платеж в такой ситуации выгоднее, так как основная сумма долга сокращается быстрее, и переплата оказывается меньше.
На что обратить внимание при выборе схемы платежа в банке?
Запросите у менеджера полный график платежей и суммарную переплату по обеим схемам. Также взвесьте уровень и стабильность дохода, срок кредита, склонность к риску, наличие подушки безопасности и планы по досрочному закрытию кредита.