
Почему время дороже денег: механика сложного процента
Представьте, что вам платят не только за ваши первоначальные вложения, но и за ту прибыль, которую эти вложения уже принесли. Именно так работает капитализация процентов — процесс, который Альберт Эйнштейн (по легенде) называл восьмым чудом света. В отличие от простой системы, где доход начисляется только на «тело» депозита, здесь ваша прибыль начинает генерировать новую прибыль, запуская цепную реакцию роста.
Ключевой двигатель этого механизма — реинвестирование. Когда вы оставляете заработанные средства на счете, база для следующего начисления увеличивается. Это создает эффект снежного кома: чем дольше деньги находятся в работе, тем круче становится кривая доходности. Именно поэтому инвесторы так трепетно относятся к временному горизонту.
Математика изобилия: формула и наглядный пример
Чтобы понять суть процесса, недостаточно просто знать определение. Давайте разберем это на цифрах, чтобы вы увидели, как работают сложные проценты в реальности. Допустим, вы инвестировали 10 000 долларов под 10% годовых. В первый год вы заработаете 1 000. Если вы заберете эту тысячу, на второй год вы снова получите 1 000 (простой процент). Но если оставите ее на счету, ваша база станет 11 000, и следующий доход составит уже 1 100.
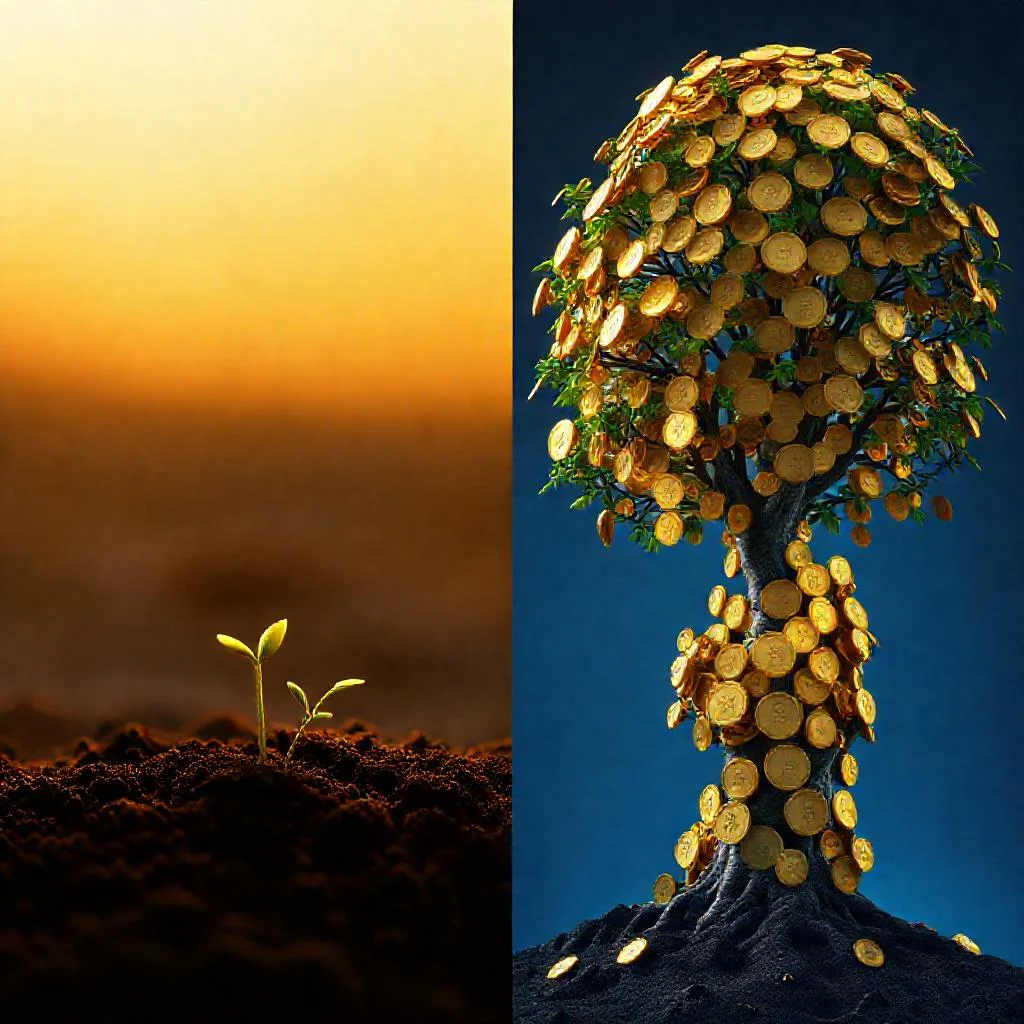
Разница может показаться незначительной на коротком отрезке, но на дистанции в 20–30 лет она превращается в пропасть между скромными сбережениями и капиталом. Эффективная ставка начинает превышать номинальную, и доходность растет в геометрической прогрессии.
Факторы, определяющие скорость роста вашего капитала
На итоговый результат влияют три переменные: начальная сумма, процентная ставка и время. Однако именно временной фактор часто оказывается решающим. Чем раньше вы запустите механизм, тем меньше усилий потребуется в будущем. Частота начисления также имеет значение: ежедневная капитализация выгоднее ежемесячной, а ежемесячная — ежегодной.
Вот основные параметры, которые стоит учитывать при планировании долгосрочных инвестиций:
- Временной горизонт: удвоение капитала требует времени, и чем раньше старт, тем мощнее результат.
- Реинвестирование: автоматическое включение дивидендов или купонов в тело вклада.
- Ставка доходности: даже разница в 2-3% годовых на длинной дистанции дает колоссальный разрыв.
- Налоги и инфляция: «съедают» часть прибыли, поэтому важно учитывать реальную, а не номинальную доходность.
Обратная сторона медали: сложный процент против вас
Этот финансовый инструмент работает в обе стороны. Если вы инвестируете, он строит ваше состояние, но если вы берете кредиты или пользуетесь кредитными картами, он разрушает ваш бюджет с той же математической неумолимостью. Долг по кредитке с высокой ставкой растет как на дрожжах, если вносить только минимальные платежи.
Понимание этого дуализма критически важно для финансового здоровья. Капитализация не знает морали — она просто следует математике. Ваша задача — встать на сторону инвестора, а не заемщика, и заставить время работать на вас.
«Сложный процент — это самая могущественная сила во Вселенной. Тот, кто понимает его, зарабатывает на нем; тот, кто не понимает, платит его.» — Альберт Эйнштейн
Стратегия применения: от теории к практике
Как заставить этот механизм работать на вас? Начните с малого, но начните сегодня. Регулярные, пусть даже небольшие вложения, часто эффективнее редких крупных сумм из-за усреднения и раннего старта. Используйте инструменты с автоматической капитализацией, чтобы не отвлекаться на ручное управление.
Помните, что главный враг сложного процента — изъятие средств на ранних этапах. Каждый доллар, снятый сегодня, — это не просто доллар, а потерянные в будущем десятки долларов потенциальной прибыли. Будьте дисциплинированы, и математика вознаградит ваше терпение.
Сравнение простого и сложного процента: пример с вложением 10 000 долларов под 10% годовых
| Год | Простой процент (доход снимается ежегодно) | Сложный процент (доход реинвестируется) |
|---|---|---|
| 1 | База: 10 000 → доход: 1 000 | База: 10 000 → доход: 1 000 |
| 2 | База: 10 000 → доход: 1 000 | База: 11 000 → доход: 1 100 |
| 3 | База: 10 000 → доход: 1 000 | База: 12 100 → доход: 1 210 |
Параметры, влияющие на скорость роста капитала
| Параметр | Как влияет на результат |
|---|---|
| Временной горизонт | Удвоение капитала требует времени; чем раньше старт, тем мощнее результат |
| Реинвестирование | Автоматическое включение дивидендов или купонов в тело вклада увеличивает базу следующего начисления |
| Ставка доходности | Даже разница в 2–3% годовых на длинной дистанции даёт колоссальный разрыв |
| Налоги и инфляция | «Съедают» часть прибыли; важно учитывать реальную, а не номинальную доходность |
| Частота начисления | Ежедневная капитализация выгоднее ежемесячной, а ежемесячная — ежегодной |
Частые вопросы о сложном проценте
Что такое сложный процент и чем он отличается от простого?
Сложный процент — это начисление дохода не только на первоначальную сумму вложений, но и на уже полученную прибыль. В отличие от простой системы, где доход начисляется только на «тело» депозита, здесь ваша прибыль начинает генерировать новую прибыль, запуская цепную реакцию роста.
Как работает механизм реинвестирования?
Ключевой двигатель этого механизма — реинвестирование. Когда вы оставляете заработанные средства на счете, база для следующего начисления увеличивается. Это создает эффект снежного кома: чем дольше деньги находятся в работе, тем круче становится кривая доходности.
Какие факторы определяют скорость роста капитала?
На итоговый результат влияют три переменные: начальная сумма, процентная ставка и время. Однако именно временной фактор часто оказывается решающим. Чем раньше вы запустите механизм, тем меньше усилий потребуется в будущем. Частота начисления также имеет значение: ежедневная капитализация выгоднее ежемесячной, а ежемесячная — ежегодной.
Может ли сложный процент работать против меня?
Да, этот финансовый инструмент работает в обе стороны. Если вы инвестируете, он строит ваше состояние, но если вы берете кредиты или пользуетесь кредитными картами, он разрушает ваш бюджет с той же математической неумолимостью. Долг по кредитке с высокой ставкой растет как на дрожжах, если вносить только минимальные платежи.
Как заставить сложный процент работать на вас?
Начните с малого, но начните сегодня. Регулярные, пусть даже небольшие вложения, часто эффективнее редких крупных сумм из-за усреднения и раннего старта. Используйте инструменты с автоматической капитализацией, чтобы не отвлекаться на ручное управление. Главный враг сложного процента — изъятие средств на ранних этапах.