
В чем принципиальная разница между вкладом и накопительным счетом
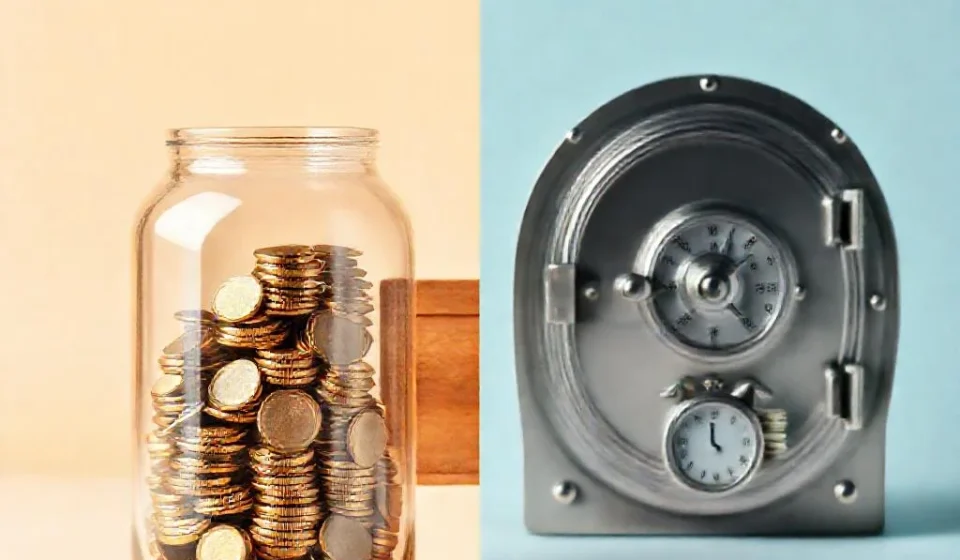
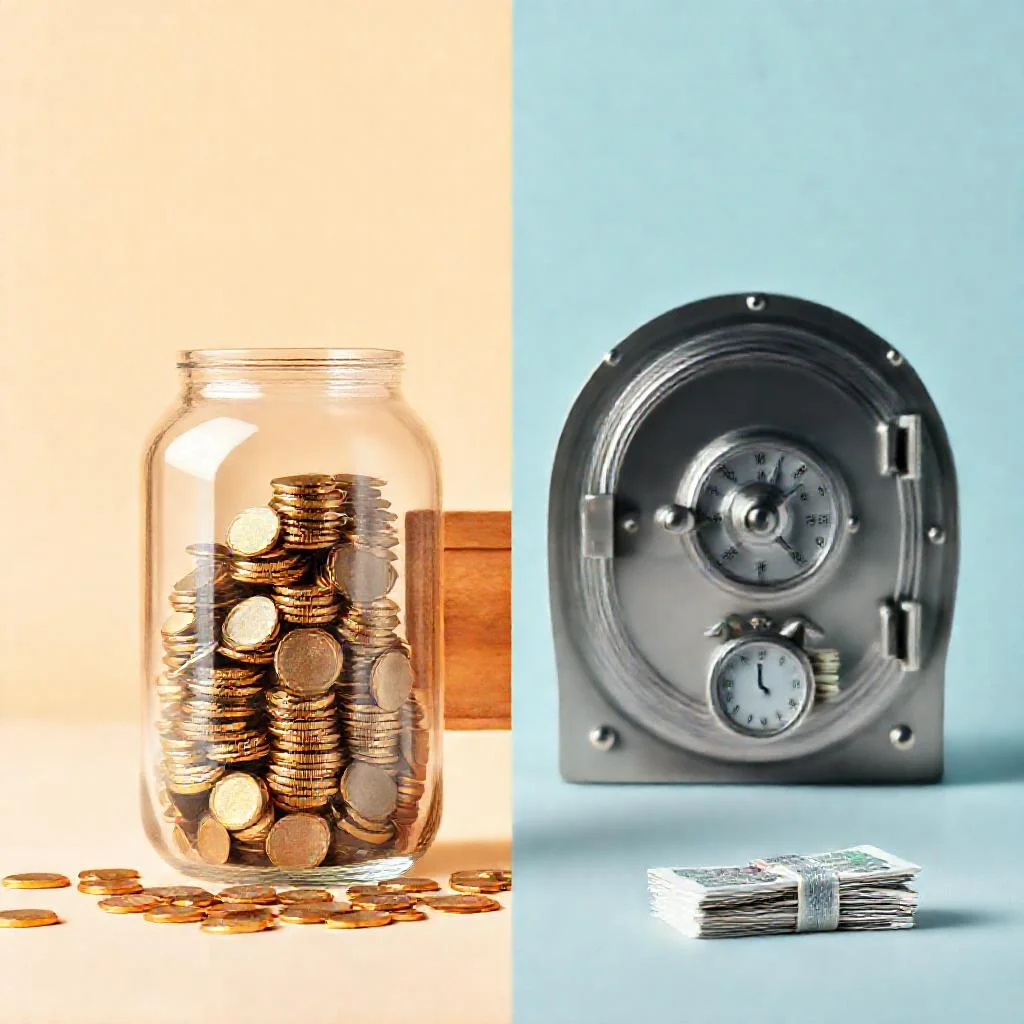
Банковские продукты для сохранения и приумножения средств делятся на две большие категории: срочные депозиты и счета до востребования. Вклад — это классический инструмент, где вы фиксируете деньги на определенный срок под заранее известный процент. Накопительный счет — более гибкий вариант, напоминающий кошелек с повышенной доходностью, где доступ к средствам остается практически мгновенным.
Ключевое отличие кроется в степени свободы и уровне ставки. Чем дольше вы готовы «заморозить» капитал, тем выше вознаграждение. Если же приоритетом является возможность снять всю сумму в любой момент без потери начисленных процентов, выбирают второй вариант. Понимание этой дихотомии — первый шаг к грамотному управлению личным бюджетом.
Доходность и условия начисления процентов
Срочные депозиты традиционно предлагают более высокие ставки, особенно на длительных горизонтах. Банк уверен, что деньги пробудут у него месяц, полгода или год, поэтому готов делиться прибылью щедрее. Однако стоит учитывать капитализацию: если проценты причисляются к телу вклада ежемесячно, итоговая эффективная ставка может существенно превысить номинальную.
Накопительные счета часто имеют плавающую доходность, привязанную к ключевой ставке ЦБ или условиям банка. Здесь можно встретить приветственные надбавки для новых клиентов или повышенный процент на минимальный остаток. Важно внимательно читать договор: иногда высокая ставка действует лишь первые три месяца, после чего снижается до базового уровня.
- Фиксированная ставка на весь срок вклада защищает от снижения доходности при падении ставок в экономике.
- Плавающий процент накопительного счета позволяет выигрывать в периоды ужесточения денежно-кредитной политики.
- Наличие капитализации увеличивает реальный доход, но только при условии, что вы не снимаете начисленные проценты.
- Минимальная сумма для открытия вклада обычно выше, чем для накопительного счета, что влияет на доступность инструмента.
Ликвидность и доступ к деньгам: цена свободы
Вклад — это дисциплинирующий инструмент. Досрочное расторжение договора почти всегда означает потерю процентов: вы получите лишь базовую ставку «до востребования», которая символическая. Это плата за высокую доходность. Если вы уверены, что не прикоснетесь к средствам до конца срока, такой подход позволяет максимизировать прибыль.
Накопительный счет работает как обычная дебетовая карта: вы можете снимать, пополнять и переводить деньги без ограничений и уведомлений. Проценты начисляются на фактический остаток ежедневно. Это идеальный выбор для формирования резервного фонда или временного размещения средств перед крупной покупкой.
«Деньги должны работать, но они должны быть доступны тогда, когда это действительно необходимо. Баланс между доходностью и ликвидностью — это искусство управления личными финансами».
Стратегия использования: не выбирайте, а комбинируйте
Финансовые консультанты не рекомендуют рассматривать эти инструменты как взаимоисключающие. Оптимальная стратегия — разделение капитала на две части. Краткосрочные цели и «подушка безопасности» размещаются на гибком счете, чтобы обеспечить мгновенный доступ в случае непредвиденных обстоятельств.
Долгосрочные накопления, которые точно не понадобятся в ближайшие месяцы, лучше отправить на срочный депозит. Это позволит получить максимальный процент и убережет от соблазна потратить деньги импульсивно. Такой тандем обеспечивает и защиту от инфляции, и финансовую устойчивость.
Налогообложение и скрытые нюансы
Доход по обоим продуктам облагается НДФЛ, но с учетом необлагаемого лимита, рассчитываемого от ключевой ставки ЦБ. Если прибыль превышает этот порог, налог удерживается автоматически. Разницы в налоговой нагрузке между вкладом и накопительным счетом практически нет, так как оба относятся к доходам от источников в РФ.
Однако стоит помнить о рисках банковского сектора. Система страхования вкладов защищает суммы до 1,4 млн рублей в одном банке. Если ваш капитал превышает эту цифру, безопаснее распределить его между несколькими кредитными организациями, независимо от типа выбранного продукта.
Итоговый алгоритм принятия решения
Выбор зависит от вашей финансовой цели и временного горизонта. Если вам нужна максимальная отдача и вы готовы ждать — оформляйте вклад. Если важна мобильность и возможность управлять средствами ежедневно — ваш инструмент накопительный счет. Не бойтесь менять стратегию в зависимости от жизненных обстоятельств.
Внимательно изучайте условия банка: наличие автопродления, возможность частичного снятия без потери процентов, порог минимального остатка. Грамотное сочетание обоих инструментов в одном портфеле дает наилучший финансовый результат и психологический комфорт.
Сравнение вклада и накопительного счета: параметры, доходность, ликвидность
| Параметр | Вклад (срочный депозит) | Накопительный счет |
|---|---|---|
| Суть инструмента | Деньги фиксируются на определенный срок под заранее известный процент | Гибкий вариант, напоминающий кошелек с повышенной доходностью |
| Доступ к средствам | Ограничен сроком договора; досрочное расторжение — потеря процентов | Практически мгновенный: снимать, пополнять и переводить деньги без ограничений и уведомлений |
| Уровень ставки | Традиционно выше, особенно на длительных горизонтах | Часто плавающая доходность, привязанная к ключевой ставке ЦБ или условиям банка |
| Тип ставки | Фиксированная на весь срок вклада — защищает от снижения доходности при падении ставок в экономике | Плавающий процент — позволяет выигрывать в периоды ужесточения денежно-кредитной политики |
| Начисление процентов | Возможна капитализация: при ежемесячном причислении к телу вклада эффективная ставка превышает номинальную | Проценты начисляются на фактический остаток ежедневно |
| Минимальная сумма | Обычно выше, чем для накопительного счета | Ниже, что повышает доступность инструмента |
| Досрочное расторжение | Почти всегда означает потерю процентов: выплачивается лишь базовая ставка «до востребования» | Не применимо: доступ к средствам сохраняется в любой момент без потери начисленных процентов |
| Особенности условий | Стоит учитывать наличие автопродления и возможность частичного снятия без потери процентов | Возможны приветственные надбавки для новых клиентов или повышенный процент на минимальный остаток; высокая ставка может действовать лишь первые три месяца |
| Налогообложение | НДФЛ с учетом необлагаемого лимита от ключевой ставки ЦБ; налог удерживается автоматически при превышении порога | НДФЛ аналогично; разницы в налоговой нагрузке между продуктами практически нет |
| Страхование | Система страхования вкладов защищает суммы до 1,4 млн рублей в одном банке | Система страхования вкладов защищает суммы до 1,4 млн рублей в одном банке |
| Рекомендуемое назначение | Долгосрочные накопления, которые точно не понадобятся в ближайшие месяцы; максимизация прибыли | Краткосрочные цели, резервный фонд, «подушка безопасности», временное размещение средств перед крупной покупкой |
| Оптимальная стратегия | Комбинирование: краткосрочные цели и «подушка безопасности» — на гибком счете; долгосрочные накопления — на срочном депозите. При капитале свыше 1,4 млн рублей — распределение между несколькими банками | |
Частые вопросы: накопительный счет или вклад
Что выгоднее — вклад или накопительный счет?
Вклад обычно выгоднее по ставке, особенно на длительном сроке, поскольку банк фиксирует деньги клиента на определенный период и готов платить более высокий процент. Накопительный счет дает меньшую доходность, но обеспечивает гибкость и мгновенный доступ к средствам без потери начисленных процентов.
Можно ли снять деньги с вклада досрочно и что будет с процентами?
Да, снять деньги с вклада досрочно можно, но в большинстве случаев проценты пересчитываются по базовой ставке «до востребования», которая символическая. Это означает потерю большей части ожидаемого дохода, поэтому вклад подходит только если вы уверены, что не прикоснетесь к средствам до конца срока.
Почему на накопительном счете ставка может измениться?
Доходность накопительного счета часто плавающая и привязана к ключевой ставке ЦБ или условиям банка. Высокая ставка может действовать только первые месяцы или распространяться на минимальный остаток, после чего снижается до базового уровня, поэтому важно внимательно читать договор.
Облагаются ли налогом доходы по вкладу и накопительному счету?
Доход по обоим продуктам облагается НДФЛ, но с учетом необлагаемого лимита, рассчитываемого от ключевой ставки ЦБ. Если прибыль превышает этот порог, налог удерживается автоматически. Существенной разницы в налоговой нагрузке между вкладом и накопительным счетом практически нет.
Что лучше выбрать для резервного фонда и долгосрочных накоплений?
Оптимальная стратегия — комбинировать оба инструмента. Резервный фонд и краткосрочные цели удобнее держать на накопительном счете ради мгновенного доступа, а долгосрочные накопления, которые не понадобятся в ближайшие месяцы, лучше разместить на срочном вкладе под более высокий процент.