
Иллюзия собственности: почему сердце требует квадратных метров
Психологически владение недвижимостью воспринимается как гарант стабильности в нестабильном мире. Это не просто стены, а якорь, который удерживает на месте, создает ощущение контроля над будущим и защищает от капризов арендодателя. Именно эмоциональная составляющая часто перевешивает сухую математику, заставляя людей брать на себя долговые обязательства на десятилетия вперед.
Однако рациональный взгляд на вещи требует отбросить чувства и взглянуть на цифры. Если рассматривать жилье исключительно как финансовый актив, картина может кардинально измениться. Владение сопряжено с скрытыми издержками, которые не видны в момент подписания кредитного договора, но ощутимо бьют по бюджету в долгосрочной перспективе.
Скрытые льды: налоги, ремонт и упущенная выгода
Покупка квартиры в кредит — это не только ежемесячный платеж банку. Это налог на имущество, страховка, амортизация и постоянные вложения в поддержание комфорта. Коммунальные платежи для собственника и арендатора могут различаться, а капитальный ремонт ложится исключительно на плечи владельца, тогда как съемщик часто защищен от таких трат условиями договора.
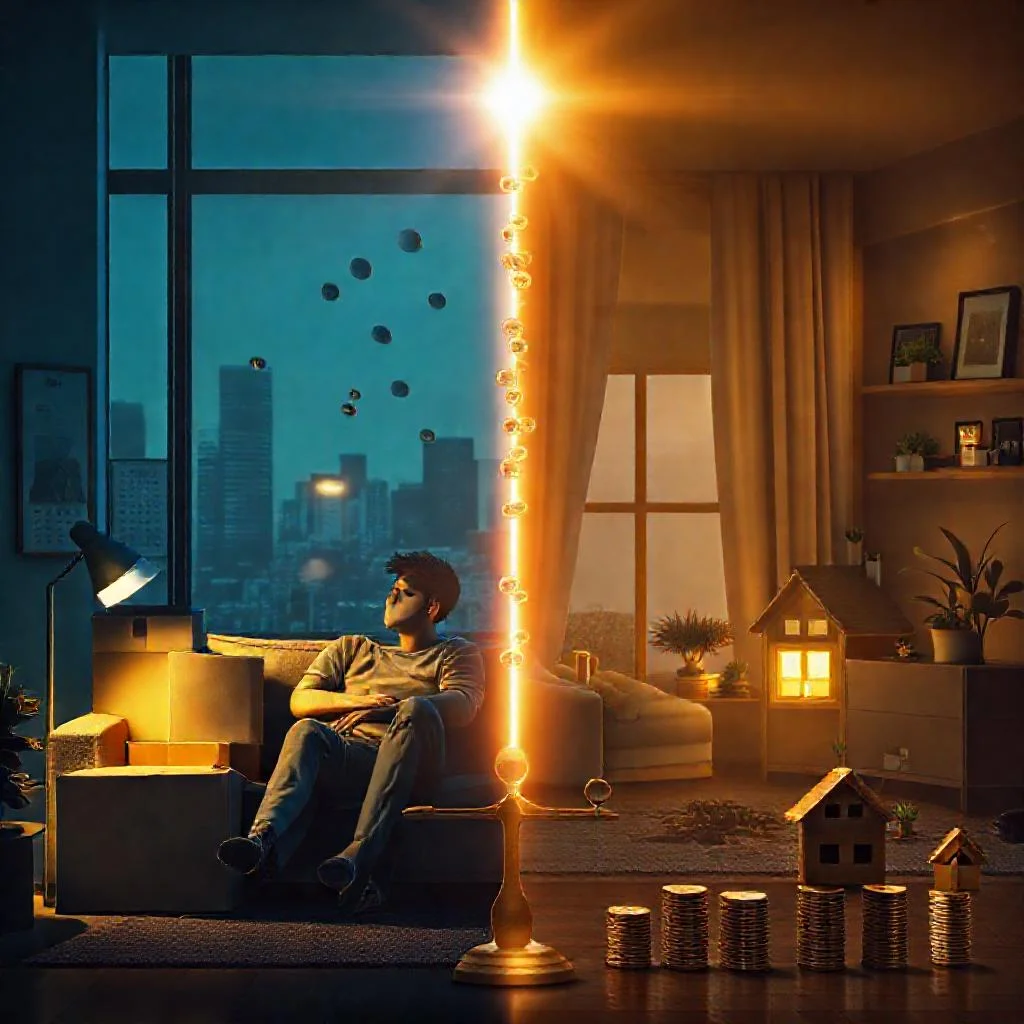
Ключевой экономический термин здесь — альтернативная стоимость. Первоначальный взнос и ежемесячные платежи — это деньги, которые могли бы работать в других инструментах, принося доход. Вместо того чтобы «замораживать» капитал в бетоне, инвестор мог бы вложить средства в ценные бумаги или бизнес, получая пассивный доход, который частично или полностью покрывал бы расходы на наем жилья.
Аренда как гибкий финансовый инструмент
Съемное жилье дает мобильность, которую невозможно получить при ипотеке. Вы можете переехать ближе к работе, сменить район на более престижный или даже город, не обременяя себя продажей и поиском покупателей. Это особенно актуально для специалистов, чья карьера требует частых перемещений, или для тех, кто еще не определился с постоянным местом жительства.
Кроме того, аренда позволяет жить в жилье, которое вы пока не можете себе позволить купить. Вы получаете доступ к лучшей инфраструктуре и локации за меньшие деньги, чем стоил бы ипотечный кредит на аналогичную недвижимость. Разница между арендной платой и ипотечным платежом может быть инвестирована, создавая подушку безопасности.
- Мобильность: возможность быстро сменить локацию при смене работы или жизненных обстоятельств.
- Отсутствие долговой нагрузки: кредитная история не отягощена крупным займом, что упрощает получение других кредитов.
- Гибкость бюджета: можно легко переехать в более дешевое жилье при сокращении доходов.
«Недвижимость — это отличный актив, но только тогда, когда она не становится единственным смыслом вашей финансовой жизни. Ипотека должна быть инструментом, а не кабалой».
Инфляция, ставка и горизонт планирования
Ипотека выигрывает в условиях высокой инфляции, когда деньги быстро обесцениваются, а ставка по кредиту фиксирована. В этом сценарии вы платите банку «дешевеющими» рублями, а стоимость самой недвижимости растет. Однако при высоких ставках и нестабильной экономике переплата по процентам может в разы превысить первоначальную стоимость квартиры.
Горизонт планирования — решающий фактор. Если вы планируете жить в городе долго и не хотите зависеть от арендодателя, покупка имеет смысл. Если же ваш горизонт планирования составляет 3-5 лет, аренда часто оказывается выгоднее, так как расходы на оформление, страховку и проценты банку не успеют окупиться ростом стоимости жилья.
Ликвидность и риски: что важнее в вашем случае
Квартира — это низколиквидный актив. Продать ее быстро и без потери в цене получается не всегда, особенно в кризисные периоды. Арендатор же обладает высокой ликвидностью своих средств: он в любой момент может расторгнуть договор и переехать, не дожидаясь покупателя. Это создает разный уровень финансовой устойчивости в случае потери дохода.
Риски ипотеки включают в себя риск потери работы и невозможности платить, что может привести к потере жилья и испорченной кредитной истории. Аренда несет риск повышения стоимости жилья и выселения, но эти риски управляемы и не приводят к потере крупной суммы капитала.
- Для консерваторов: ипотека с фиксированной ставкой и понятным графиком платежей.
- Для мобильных: аренда с возможностью инвестирования свободных средств.
- Для инвесторов: покупка с целью сдачи в аренду для получения денежного потока.
В конечном счете, выбор между арендой и ипотекой — это не вопрос «что дешевле», а вопрос «какая стратегия соответствует вашему образу жизни и финансовым целям». Взвешенное решение требует расчетов на длительный срок и честного ответа на вопрос: готовы ли вы менять свободу на стабильность?
Сравнение ипотеки и аренды: финансовые аспекты и параметры выбора
| Параметр | Ипотека | Аренда |
|---|---|---|
| Ежемесячные расходы | Платеж банку + налог на имущество + страховка + коммунальные платежи + капитальный ремонт + амортизация | Арендная плата (часто защищен от капитальных трат условиями договора) |
| Первоначальные вложения | Первоначальный взнос (замораживание капитала) | Отсутствуют (средства остаются в обороте) |
| Альтернативная стоимость | Первоначальный взнос и ежемесячные платежи не работают в других инструментах | Разница между арендой и ипотечным платежом может быть инвестирована (ценные бумаги, бизнес) |
| Мобильность | Низкая: продажа требует времени и поиска покупателя | Высокая: возможность быстро сменить район, город, жилье |
| Долговая нагрузка | Крупный займ на десятилетия, отягощает кредитную историю | Отсутствие крупного займа, упрощает получение других кредитов |
| Гибкость бюджета | Фиксированный график платежей, сложно снизить расходы при падении доходов | Можно легко переехать в более дешевое жилье при сокращении доходов |
| Влияние инфляции | Выигрыш при высокой инфляции и фиксированной ставке: платежи «дешевеют», недвижимость растет в цене | Риск повышения арендной платы |
| Переплата | При высоких ставках переплата по процентам может в разы превысить стоимость квартиры | Суммарные платежи не накапливают капитал, но нет переплаты по процентам |
| Горизонт планирования | Выгодна при длительном проживании (окупаемость роста стоимости жилья) | Выгодна при горизонте 3–5 лет: расходы на оформление, страховку и проценты не успевают окупиться |
| Ликвидность актива | Низкая: квартиру сложно продать быстро и без потери в цене, особенно в кризис | Высокая: арендатор может расторгнуть договор и переехать в любой момент |
| Основные риски | Потеря работы → невозможность платить → потеря жилья и испорченная кредитная история | Повышение стоимости жилья и выселение (риски управляемы, не приводят к потере крупного капитала) |
| Кому подходит | Консерваторам: фиксированная ставка и понятный график платежей | Мобильным: аренда с инвестированием свободных средств |
| Для инвесторов | Покупка с целью сдачи в аренду для получения денежного потока | — |
Частые вопросы: ипотека или аренда
Что дешевле в долгосрочной перспективе — ипотека или аренда?
Однозначного ответа нет: ипотека выгоднее при длительном горизонте планирования (от 10 лет) и высокой инфляции, когда фиксированная ставка обесценивается, а жилье дорожает. Аренда же выгоднее на коротком горизонте (3–5 лет), поскольку расходы на оформление, страховку и проценты банку не успевают окупиться ростом стоимости жилья.
Какие скрытые расходы несет собственник, о которых не знает арендатор?
Помимо ежемесячного платежа банку, собственник оплачивает налог на имущество, страховку, амортизацию и капитальный ремонт, которые ложатся исключительно на его плечи. Арендатор часто защищен от таких трат условиями договора найма.
Что такое альтернативная стоимость при выборе между ипотекой и арендой?
Это деньги, которые могли бы работать в других инструментах. Первоначальный взнос и ежемесячные платежи по ипотеке — это «замороженный» в бетоне капитал, который при аренде можно вложить в ценные бумаги или бизнес и получать пассивный доход, частично или полностью покрывающий расходы на наем жилья.
Какие риски несет ипотека и какие — аренда?
Риски ипотеки: потеря работы и невозможность платить, что грозит потерей жилья и испорченной кредитной историей. Риски аренды: повышение стоимости жилья и выселение, но они управляемы и не приводят к потере крупной суммы капитала.
Кому подходит аренда, а кому — ипотека?
Ипотека подходит консерваторам с фиксированной ставкой и понятным графиком платежей, а также тем, кто планирует жить в городе долго и не хочет зависеть от арендодателя. Аренда подходит мобильным людям, чья карьера требует частых перемещений, и тем, кто еще не определился с постоянным местом жительства. Инвесторам же имеет смысл покупать жилье с целью сдачи в аренду для получения денежного потока.