
Отпуск в кредит: эмоции против финансовой логики
Представьте: до заветной поездки осталось несколько недель, а на счету зияет пустота. Туроператор просит внести предоплату, авиабилеты тают на глазах, да и отели в высокий сезон бронируют за месяцы. Именно в этот момент банковские предложения «деньги на отдых» кажутся спасательным кругом. Но так ли безопасно хвататься за него?
Потребительское кредитование под туристические цели — продукт с двойным дном. С одной стороны, вы получаете доступ к впечатлениям здесь и сейчас, не откладывая жизнь на потом. С другой — возврат долга с процентами может превратить приятные воспоминания о пляже в хронический стресс от ежемесячных платежей.
Скрытая математика: сколько на самом деле стоит неделя на море
Рекламные слоганы обещают «всего 15% годовых», но итоговая переплата формируется из десятков нюансов. Если оформить целевой заем на 150 000 рублей на год, реальная стоимость путевки вырастет на 15–25 тысяч. При более длительном сроке или высокой ставке (до 30–40% в микрофинансовых организациях) сумма удваивается, и вы привозите из отпуска не только сувениры, но и долговую нагрузку.
Стоит учитывать и упущенную выгоду. Те деньги, что уходят на погашение процентов, могли бы работать на вас: приносить инвестиционный доход, формировать подушку безопасности или оплачивать обучение. Финансово грамотный подход предполагает сравнение стоимости кредита с альтернативой — накоплением через депозит или фондовый рынок.
Когда банковские деньги на отдых оправданы
Существуют сценарии, при которых заем действительно имеет смысл. Например, у вас уже есть стабильный доход, а кредитная линия оформлена по льготной ставке в рамках зарплатного проекта. Или речь идет о давно запланированном событии с фиксированной датой — свадьбе за границей, юбилее родителей, лечебном туре по назначению врача.
В таких случаях важно сохранять хладнокровие и не поддаваться импульсу. Кредит на путешествие — это не инвестиция, а потребление. Он не принесет дивидендов, кроме эмоциональных. Поэтому решение должно быть взвешенным, а не продиктованным сторис знакомых из Instagram.
- Оцените долговую нагрузку. Платеж по новому кредиту не должен превышать 20–30% ежемесячного дохода после вычета обязательных расходов.
- Сравните условия. Проверьте полную стоимость кредита (ПСК), а не только рекламную ставку. Иногда страховка и комиссии съедают всю выгоду.
- Планируйте досрочное погашение. Если есть возможность закрыть долг за 3–6 месяцев, переплата будет минимальной и не ударит по бюджету.
- Ищите альтернативы. Рассрочка от туроператора, кэшбэк на путешествия, накопления с высокой доходностью могут оказаться выгоднее банковского займа.
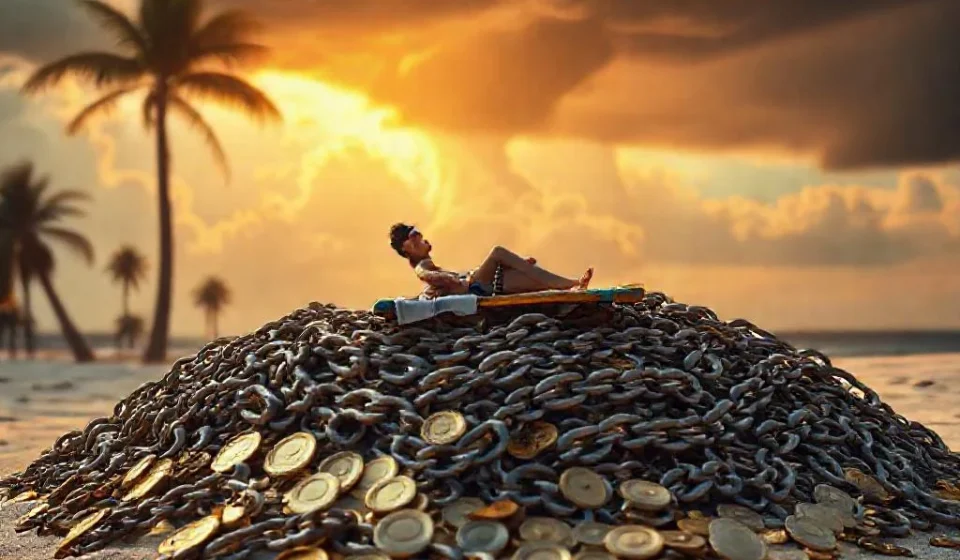
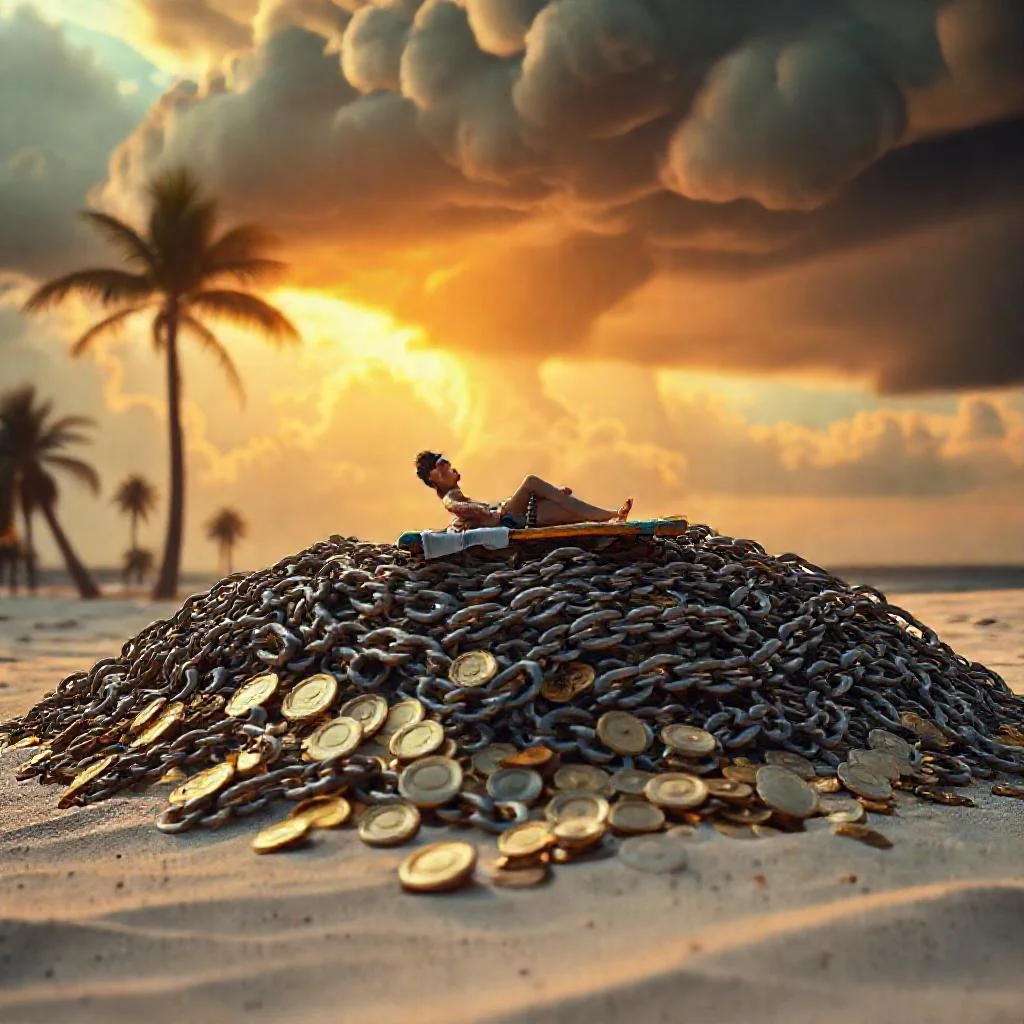
Отпуск, оплаченный кредитными средствами, — это аренда рая. Вы наслаждаетесь видом на океан, но за спиной тикает счетчик процентов. Настоящее удовольствие начинается там, где заканчиваются долги.
Психология долга: почему мы готовы платить за мечту чужими деньгами
Маркетинг давит на слабые места: страх упустить возможность, желание соответствовать социальным стандартам, потребность в эмоциональной разрядке. Нейробиологи подтверждают, что предвкушение отпуска стимулирует выработку дофамина сильнее, чем сам отдых. Кредит ускоряет получение награды, но одновременно запускает механизм тревожности из-за будущих обязательств.
В результате человек попадает в ловушку: вместо восстановления ресурсов он возвращается из поездки с грузом финансовых обязательств. Отдых не приносит желаемого расслабления, а долговая петля затягивается. Чтобы избежать этого, психологи советуют планировать путешествие заранее и создавать отдельный накопительный фонд под названием «отпуск».
Как отдыхать без кабалы: стратегии накопления и оптимизации
Самый надежный способ увидеть мир — откладывать системно. Начните с открытия отдельного счета или вклада с возможностью пополнения. Даже 5–10% от зарплаты, отложенные ежемесячно, за год превратятся в солидную сумму. Включите в план бонусы, премии, налоговые вычеты — все, что приходит вне основного графика.
Если поездка нужна срочно, рассмотрите бюджетные направления в низкий сезон, используйте бонусные программы авиакомпаний и отелей, бронируйте жилье с бесплатной отменой. Гибкость и креативность часто экономят больше, чем кредитная ставка. И помните: лучший отдых — тот, за который не приходится расплачиваться месяцами после возвращения.
Сравнение параметров кредита на отпуск и альтернативных стратегий
| Параметр | Кредит на отпуск | Накопление через депозит / фондовый рынок |
|---|---|---|
| Примерная сумма | 150 000 рублей | 5–10% от зарплаты ежемесячно |
| Срок | 1 год | От нескольких месяцев до года |
| Ставка / доходность | 15% годовых (рекламная); до 30–40% в МФО | Инвестиционный доход, формирование подушки безопасности |
| Итоговая переплата / результат | Реальная стоимость путевки вырастет на 15–25 тысяч; при длительном сроке или высокой ставке сумма удваивается | Деньги работают на вас: приносят доход, оплачивают обучение, создают резерв |
| Долговая нагрузка | Платеж не должен превышать 20–30% ежемесячного дохода после вычета обязательных расходов | Отсутствует |
| Полная стоимость | Проверяйте ПСК, а не только рекламную ставку; страховка и комиссии могут съесть всю выгоду | Прозрачна: только сумма накоплений и полученный доход |
| Возможность досрочного закрытия | Если закрыть долг за 3–6 месяцев, переплата минимальна | Не применимо |
| Альтернативы | Рассрочка от туроператора, кэшбэк на путешествия | Накопления с высокой доходностью, бонусные программы авиакомпаний и отелей, бюджетные направления в низкий сезон, жилье с бесплатной отменой |
| Психологический эффект | Дофамин от предвкушения, но тревожность из-за будущих обязательств; отдых не приносит расслабления, долговая петля затягивается | Отдых без кабалы; лучшее восстановление ресурсов |
| Когда оправдано | Стабильный доход, льготная ставка в рамках зарплатного проекта, давно запланированное событие с фиксированной датой (свадьба за границей, юбилей родителей, лечебный тур по назначению врача) | Самый надежный способ увидеть мир; планирование заранее и отдельный накопительный фонд «отпуск» |
Частые вопросы: стоит ли брать кредит на отпуск
Сколько на самом деле будет стоить отпуск, если взять кредит?
Итоговая переплата зависит от ставки, срока и комиссий. Например, при кредите 150 000 рублей на год реальная стоимость путевки может вырасти на 15–25 тысяч рублей. При длительном сроке или ставке 30–40% в микрофинансовых организациях сумма может удвоиться.
Когда кредит на отдых может быть оправдан?
Заем имеет смысл, если у вас стабильный доход, льготная ставка по зарплатному проекту или речь идет о давно запланированном событии с фиксированной датой — свадьбе за границей, юбилее родителей, лечебном туре по назначению врача.
Какой платеж по кредиту на отпуск считается безопасным?
Платеж по новому кредиту не должен превышать 20–30% ежемесячного дохода после вычета обязательных расходов. Если есть возможность закрыть долг за 3–6 месяцев, переплата будет минимальной и не ударит по бюджету.
Какие альтернативы кредиту на путешествие существуют?
Можно использовать рассрочку от туроператора, кэшбэк на путешествия, накопления с высокой доходностью, бюджетные направления в низкий сезон, бонусные программы авиакомпаний и отелей, а также жилье с бесплатной отменой.
Почему кредит на отпуск часто приводит к стрессу вместо отдыха?
Маркетинг давит на страх упустить возможность и желание соответствовать стандартам. Кредит ускоряет получение награды, но запускает тревожность из-за будущих обязательств. Вместо восстановления ресурсов человек возвращается из поездки с грузом финансовых обязательств.